USD 2.5971
EUR 2.9090
RUB 3.2237
Tbilisi
დოლარის ყიდვა, ფასების ორნიშნა ზრდა და კონტრპროდუქტიული პოლიტიკა - ეგნატე შამუგიას ბლოგი
Date:  1276

წყარო:https://bm.ge/


თითქმის ბოლო ორი თვე ლარის ნომინალური გაცვლითი კურსი დოლართან მიმართებით მყარდებოდა (არამარტო დოლართან), მაგრამ აგვისტოს მეორე სავაჭრო კვირის ბოლო დღეს მდგომარეობა რადიკალურად შეიცვალა. სწორედ ამ დღეს ლარის გამყარების ტენდენცია მკვეთრი გაუფასურებისკენ გადაიხარა. თუ ჯერ კიდევ ხუთშაბათს გაცვლითი კურსი 2.7-იან ნიშნულზე დაბლა იყო, აღნიშნული მყისიერად 2.8-იან მაჩვენებელს მიუახლოვდა. ლარის მკვეთრ გაუფასურებას წინ უძღოდა ეროვნული ბანკის მიერ აქტიური სავალუტო ინტერვენციები. მართალია, გაცვლითი კურსის ამა თუ იმ პერიოდში ცვლილების ფაქტორების იდენტიფიცირება და მათი გავლენის გაზომვა პრაქტიკულ შესაძლებლობას მოკლებულია, მაგრამ ცენტრალური ბანკის ინტერვენცია ერთ-ერთი მათგანია. სხვა თანაბარ პირობებში, როცა სავალუტო ბაზარზე ბანკი დოლარს ყიდულობს, ეს კურსის გაუფასურებაზე აისახება და პირიქით, თუ ადგილი აქვს დოლარის გაყიდვას - გამყარებაზე.
 
გრაფიკი 1: ლარის საშუალო შეწონილი ნომინალური გაცვლითი კურსი , შებრუნებული
წყარო: ეროვნული ბანკი

ხანგრძლივი პაუზის შემდეგ, მიმდინარე წლის მაისიდან ეროვნულმა ბანკმა სავალუტო აუქციონის საშუალებით ბაზარზე ინტერვენციები განაახლა. ამ პერიოდიდან მოყოლებული, სებ-მა ბანკთაშორის სავალუტო ბაზარზე აშშ დოლარი მხოლოდ იყიდა და არ გაუყიდია. მათ შორის აგვისტოში სამჯერ, ჯამში, 70 მლნ დოლარი შეიძინა. ბოლო ასეთი შესყიდვა 10 აგვისტოს, 40.0 მლნ ლარის მოცულობით იყო. გარდა ამისა, ცენტრალურმა ბანკმა 2020 წლის აპრილიდან ახალი ინსტრუმენტი, აუქციონის გარეშე, Bmatch პლატფორმის საშუალებით სავალუტო ინტერვენციები აამოქმედა, რომლის შესახებ ინფორმაცია სრულყოფილად და პროაქტიულად ხელმისაწვდომი არ არის და ცენტრალური ბანკის მიერ ასეთი მექანიზმის გამოყენება გამჭვირვალე მონეტარული პოლიტიკის მიზანს აცდენილია. არსებული მონაცემებით, Bmatch-ის საშუალებით სებ-ის მიერ ბაზარზე დოლარის წმინდა შესყიდვა 21.3 მლნ იყო, რაც ივნისში 23.4 მლნ დოლარამდე გაიზარდა. ეროვნული ბანკის პრეზიდენტის თქმით, Bmatch-ის გამოყენებით ივლისში 110.0 მლნ დოლარი შეისყიდეს. რაც შეეხება აგვისტოს მონაცემებს, აღნიშნული სექტემბრის ბოლოსთვის იქნება ხელმისაწვდომი.

ეროვნული ბანკის ჩარჩო დოკუმენტებში აღნიშნულია და ასევე, სებ-ის მმართველები მიუთითებენ, რომ საქართველოში თავისუფალი მცურავი გაცვლითი კურსის რეჟიმი მოქმედებს. ამ რეჟიმში ცენტრალური ბანკის ჩარევა მინიმალურია და ის ორი ძირითადი მიზნით ხორციელდება: საერთაშორისო სავალუტო რეზერვების შევსება (ამ დროს სებ ბაზარზე უცხოურ ვალუტას ყიდულობს) და კურსი მაღალი მერყეობის კორექტირება. მთავარი საკითხია, ამ ორიდან, რომელი მიზნით ახორციელებს ცენტრალური ბანკი ბაზარზე დოლარის ინტენსიურ შესყიდვას.

უპირველესად უნდა ითქვას, რომ ბოლო კვირებში, როცა ლარის ნომინალური გაცვლითი კურსი მკვეთრად მყარდებოდა, მას სავაჭრო კვირის მანძილზე მკვეთრი რყევები არ ახასიათებდა. აპრილ-მაისში, როცა ცენტრალური ბანკის ინტერვენციები აქტიური არ ყოფილა, კურსის საშუალო მერყეობა 0.48% იყო, რაც უკვე ივნის-ივლისში 0.49%-ს შეადგენდა მაშინ, როცა ეროვნული ბანკი უფრო მეტად გააქტიურდა. აგვისტოს დასაწყისში გაცვლითი კურსი ყოველდღიური ნიშნული კვირის საშუალოსთან მიმართებით 0.39%-ით იხრებოდა, რაც მიმდინარე წლის აგვისტოს მესამე სავაჭრო კვირას 0.75%-მდე გაიზარდა. სწორედ, ამ კვირას ცენტრალურმა ბანკმა აუქციონის საშუალებით მსხვილი ოდენობით, 40 მლნ დოლარი იყიდა, ხოლო Bmatch-ის საშუალებით სავალუტო ინტერვენციებზე ინფორმაცია ხელმიუწვდომელია.

ზემოთ აღნიშნულიდან გამომდინარე, ცენტრალური ბანკის აქტიური სავალუტო შესყიდვების მიზანი მკვეთრ მერყეობის სტაბილიზაცია ვერ იქნებოდა. მით უმეტეს, როცა გაცვლითი კურსის გამოკვეთილი და სტაბილური გამყარების ტენდენცია არსებობდა. შესაბამისად, შეგვიძლია ვთქვათ, რომ ეროვნული ბანკის სავალუტო ინტერვენციებს მიზანი საერთაშორისო რეზერვების შევსება. ასეთივე პოლიტიკის გატარებას ითვალისწინებს საერთაშორისო სავალუტო ფონდის ახალი სამწლიანი პროგრამა, რადგან ამ უკანასკნელის ერთ-ერთი მიზანი „საგარეო რისკებისადმი მოწყვლადობის შემცირებაა“. პროგრამის ფარგლებში მომზადებული ანგარიში მიუთითებს, რომ მომდევნო წლებში საერთაშორისო რეზერვების დონე შედარებით დაბალ ნიშნულზე იქნება. კერძოდ, ფონდის რეზერვების შეფასების საზომით, 2021 წელს რეზერვების დონე 107.7% იყო (ადეკვატურობის დიაპაზონი 100-150%), მაგრამ ეს ორგანიზაცია 2022-25 წლებში ამ მაჩვენებელს 77.4%-იანი ნიშნულით პროგნოზირებს.  

ეროვნული ბანკის მიერ აქტიური სავალუტო ინტერვენციის საშაულებით რეზერვების შევსებაზე მიუთითებს ბანკის მმართველის განცხადება. ჯერ კიდევ მონეტარული გადაწყვეტილების გამოცხადების დროს კობა გვენეტაძემ თქვა, რომ „დღესდღეობით, ბაზარი გვაძლევს საშუალებას, რომ ვალუტა შევისყიდოთ, ამიტომ აქტიურად ვახორციელებთ ინტერვენციებს“. მოგვიანებით, სებ-ის პრეზიდენტმა „ბიზნეს მედია საქართველოს“ გადაცემა „რედაქტ2-თან“ Bmatch-ის საშუალებით დოლარის შესყიდვაზე განაცხადა, რომ „რა თქმა უნდა, რეზერვების შევსებისთვის მნიშვნელოვანია“. შემდეგი კი, წამყვანის დამაზუსტებელი კითხვისას პირდაპირ თქვა, რომ „სახურავი უნდა შეკეთდეს მაშინ, როცა არ წვიმს. ჩვენ ვფიქრობთ, რომ ახლა არის ის სიტუაცია - რეზერვების დაგროვების“. აღნიშნულით ეროვნულმა ბანკის პრეზიდენტმა დაადასტურა, რომ ბოლო პერიოდში სებ-ის მიერ დოლარის აქტიური შესყიდვის მიზანი სავალუტო რეზერვების შევსებაა.

გრაფიკი 2: საერთაშორისო რეზერვები - უცხოური ვალუტა (მლნ აშშ დოლარი, %)
წყარო: ეროვნული ბანკი; საქსტატი; ავტორის გამოთვლები.

აქედან გამომდინარე, მეორე მნიშვნელოვანი კითხვაა - არსებობს თუ არა სავალუტო რეზერვების შევსების საჭიროება? პასუხი ცალსახად არ არის. აუცილებელია რეზერვების დანიშნულებასა და მისი ადეკვატურობის ნორმის რამდენიმე ემპირიულ წესის განხილვა. ზოგადად, რეზერვების დანიშნულება ეკონომიკის თვითდაზღვევაა. მათ შორის, მის ძირითადი ნაწილის უცხოური ვალუტის რეზერვების გამოყენება კურსის ფიქსირებისა და მონეტარული მიზნებისთვის ხდება, თუმცა მცურავი კურსის რეჟიმში აღნიშნული მაღალი მერყეობის დროს სტაბილიზაციისთვის გამოიყენება. შესაბამისად, საქართველოში სავალუტო რეზერვების ერთ-ერთი დანიშნულება ესაა, მაგრამ ძირითადი ფუნქცია საგარეო სექტორზე კრიზისების დაზღვევაა. ამ თვალსაზრისით, კი არსებობს რამდენიმე ემპირიული წესი, რომლის მიხედვითაც რეზერვების ადეკვატურობის დონე და მისგან გადახარა იზომება. ასეთები კი იმპორტთან, ფულის მასასთან და მოკლევადიან საგარეო ვალთან მიმართებით რეზერვების ფარდობაა. სავალუტო რეზერვების დანიშნულება მხოლოდ ეკონომიკის თვითდაზღვევა არ არის. უფრო მეტიც, რეზერვები მონეტარული პოლიტიკის ინსტრუმენტია, მაგრამ მას ცენტრალური ბანკი ვიწრო დანიშნულებით უყურებს. რეზერვების გაყიდვით შესაძლებელია ინფლაციის მოკლე დროში დათრგუნვა.

საქართველოში საერთაშორისო რეზერვების ძირითადი ნაწილი, საშუალოდ 90.0%, უცხოური ვალუტის რეზერვებია, ხოლო დანარჩენი საშუალოდ 10.0% საერთაშორისო სავალუტო ფონდში სესხების სპეციალური უფლებებია. უცხოური ვალუტის რეზერვების მკვეთრი ზრდა 2008 წლის ომამდე პერიოდს უკავშირდება, ხოლო მომდევნო აქტიური ზრდის ეტაპი 2010-11 წლები იყო. ამის შემდეგ შედარებით მაღალი ზრდა 2018-19 წლებში დაფიქსირდა, როდესაც ცენტრალური ბანკი ბაზარზე დოლარს აქტიურად ყიდულობდა. უახლესი თვალსაჩინო ზრდა 2020 წელს უკავშირდება, როცა პანდემიის დროს მიღებული მასშტაბური საგარეო რესურსი - ვალი დარეზერვდა. აღსანიშნავია, რომ მთავრობის საგარეო ვალი ნაკადები საერთაშორისო რეზერვებში მიემართება, ხოლო სანაცვლოს სახელმწიფო ბიუჯეტი ლარის რესურს ცენტრალური ბანკისგან იღებს.

გრაფიკი 3: სავალუტო რეზერვების ადეკვატურობის ემპირიული წესი
წყარო: ეროვნული ბანკი; საქსტატი; ავტორის გამოთვლები.

მიმდინარე წლის ივლისის მდგომარეობით, უცხოური ვალუტის რეზერვების მოცულობამ 3 687.2 მლნ აშშ დოლარი შეადგინა, რაც წინა თვესთან შედარებით 237.7 მლნ დოლარით მეტია, ხოლო წინა წლის ანალოგიურ პერიოდთან კი - 20.0 მლნ დოლარით. მიმდინარე პერიოდში უცხოური ვალუტის რეზერვების წილი მთლიან საერთაშორისო რეზერვებში 88.9%-ია, ხოლო 11.1% სესხების სპეციალური უფლებების წილია. მეორე მხრივ, ბოლო ათწლეულია საერთაშორისო რეზერვები მკვეთრად იზრდება და საკმაოდ დიდი მოცულობისაა. მაგალითად, ევროზონაში ბოლო ხუთი წელი მთლიან ეკონომიკასთან მიმართებით რეზერვების დონე საშუალოდ 6.8%-ია, მაგრამ აშშ-ში გაცილებით ნაკლები, მშპ-ს საშუალოდ 2.5%-ს შეადგენს. განვითარებული ეკონომიკებიდან რეზერვების ყველაზე დიდი მოცულობა შვეიცარიაში, მთლიანი ეკონომიკის საშუალოდ 118.0%-ია. საქართველოში ეს მაჩვენებელი საშუალოდ 22.4%-იან ნიშნულს იკავებს. საქართველოში საერთაშორისო რეზერვების დონე განვითარებული ეკონომიკების საშუალო მაჩვენებელს 15.1 პროცენტული პუნქტით აღემატება, ხოლო განვითარებადი ეკონომიკების ნიშნულს კი - 16.3 პროცენტული პუნქტით.

ვინაიდან რეზერვების ძირითადი დანიშნულება საგარეო სექტორზე კრიზისების დაზღვევა, პირველი საზომი იმპორტთან ფარდობაა. ეს კი ზომავს თუ რამდენი ხანს შეუძლია ქვეყანას, საგარეო სექტორის შოკის შემთხვევაში, რეზერვების საშუალებით იმპორტის დონე უცვლელად შეინარჩუნოს. ფართო თეორიული და ემპირიული ლიტერატურა საერთაშორისო რეზერვების ადეკვატურ დონედ იმ მოცულობას მიიჩნევს, რაც სამთვიან პერსპექტივაში საკმარისი იქნება იმპორტის არსებული დონის სრულად, სხვა წყაროების გარეშე, დასაფინანსებლად. არა მთლიანი, არამედ უცხოური ვალუტის მოცულობასთან მიმართებით, საქართველოში რეზერვების მაჩვენებელი მაღალია და ომის შემდეგი პერიოდიდან სამთვიან იმპორტის დონეს მუდმივად აჭარბებს.

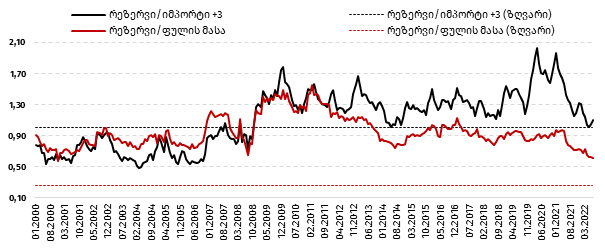
სავალუტო რეზერვების ადეკვატურობის მეორე ემპირიული წესი ფულის მასასთან ფარდობაა. მიუხედავად იმისა, რომ საქართველო ფინანსური სისტემა შედარებით ძლიერია და გაცვლითი კურსის არც ფიქსირებული რეჟიმია, ეს მაჩვენებელი მაინც რელევანტური რჩება, რომელიც ასახავს ქვეყნის უნარს გაუმკლავდეს ადგილობრივი ვალუტისადმი ნდობის დაკარგვის გამო კაპიტალის გადინებას. საქართველოს მსგავსი ეკონომიკის მქონე ქვეყნებისთვის ამ მაჩვენებლის ადეკვატურ დონე 5.0-25.0%-იანი შუალედშია მიჩნეული. ფულის მასასთან მიმართებით უცხოური ვალუტის რეზერვების დონე ისტორიულად ადეკვატურზე მაღლაა. მიმდინარე წელს ადეკვატურობის 25.0%-იანი დონეს საშუალოდ 2.6-ჯერ აღემატება.

მესამე საზომი კი ე.წ. გრინსპან-გიდოტის წესია, რომელიც საერთაშორისო რეზერვებსა და კერძო და საჯარო სექტორის მოკლევადიან საგარეო ვალს შორის ფარდობას ასახავს. ამ საზომით რეზერვების ადეკვატურ დონედ მიჩნეული 1.0-იანი ნიშნულია. ეს კი ნიშნავს, რომ ქვეყანას შეუძლია ერთი ფისკალური წელი გაატაროს საგარეო კაპიტალის ბაზარზე წვდომის გარეშე. აღნიშნული საზომითაც საქართველოს საერთაშორისო რეზერვების დონე ადეკვატურობის ზღვას აჭარბებს. ბოლო ხუთი წლის მანძილზე საერთაშორისო რეზერვები მოკლევადიანი საგარეო ვალის საშუალოდ 141.2%-ია, რაც წლიდან წლამდე იზრდება და 2020 წლის ბოლოს 168.4%-ს შეადგენდა. ამდენად, ცალსახაა, რომ რეზერვების მოცულობა სამივე ემპირიული წესის მიხედვით, ადეკვატურობის დონეზე გაცილებით მაღალ ნიშნულზეა, რაც საქართველოს გააჩნია და ეროვნული ბანკის განკარგულებაშია.

ფაქტია, რომ საქართველოს საერთაშორისო რეზერვები (ძირითადი ნაწილი უცხოური ვალუტა) ომის შემდეგ მკვეთრად გაზრდილია და დღევანდელი მდგომარეობით ადეკვატურობის სამივე ძირითად ზღვარს თვალსაჩინოდ აჭარბებს. შესაბამისად, ცენტრალური ბანკის მიერ სავალუტო რეზერვების აქტიური შევსების და შესაბამისად, ამ მიზნით ბაზარზე დოლარის ყიდვის აუცილებლობა არ არსებობს. ნებისმიერ შემთხვევაში, გაცილებით მნიშვნელოვანი კითხვა ეროვნული ბანკის მიერ სავალუტო ბაზარზე დოლარის აქტიურ შესყიდვის მართებულობას უკავშირდება. პირობითად, თუ სავალუტო რეზერვების შევსების აუცილებლობა დგას, არის თუ არა სათანადო მაკროეკონომიკური გარემო ამისთვის? მიუხედავად იმისა, რომ ცენტრალური ბანკის მმართველი შეფასებით სათანადო გარემოა, ცალსახად, პასუხია - არა. შეუძლებელია ზედიზედ 13 კვარტლის მანძილზე სამიზნე მაჩვენებელზე მაღლა და წელიწადზე მეტი ორნიშნა ინფლაცია სათანადო მაკროეკონომიკური გარემო იყოს უცხოური ვალუტის შესყიდვის და რეზერვების შევსებისთვის, რადგან ასეთი რამ მონეტარული პოლიტიკის შემსუბუქებისკენაა მიმართული.

მაღალი ინფლაციის დაძლევაში ცენტრალური ბანკების მიდგომა მონეტარული პოლიტიკის გაზრდაა. შესაბამისად, ბოლო პერიოდში დიდი ბრიტანეთის, აშშ-ს, კანადა, ავსტრალია და ევროპის ცენტრალურმა ბანკებმა მონეტარული პოლიტიკა მკვეთრად გაამკაცრა. ასეთივე პოზიცია აქვს ეროვნულ ბანკს მმართველს და მონეტარული პოლიტიკის კომიტეტს, რომელმაც მარტის ბოლოდან პოლიტიკის განაკვეთი 11.0%-მდე გაზარდა და ამ ნიშნულზე ინარჩუნებს. სები მიიჩნევს, რომ მონეტარული პოლიტიკა მკაცრია და ასე უნდა დარჩეს, სანამ „ინფლაციურ მოლოდინებზე ზრდის მიმართულებით არსებული რისკები საკმარისად არ შერბილდება“. თუმცა, ეროვნული ბანკის მიერ ბაზარზე დოლარის ყიდვა მონეტარულ პოლიტიკას ამსუბუქებს. აღნიშნულს თავად ცენტრალური ბანკიც მიუთითებს და აღნიშნავს, რომ სავალუტო შესყიდვები მონეტარული პოლიტიკის სწრაფი შემსუბუქებაა. ამდენად, სებ-ის მიერ სავალუტო ბაზარზე დოლარის აქტიური შესყიდვა ამსუბუქებს მონეტარულ პოლიტიკას და კონტრპროდუქტიულია ორნიშნა ინფლაციის და ინფლაციური მოლოდინების შესამცირებლად. ამ პირობებში, საფინანსო სისტემაში ლარის რესურსები იზრდება, ხოლო დოლარში მცირდება. ეს კი, სხვა თანაბარ პირობებში, ლარში საპროცენტო განაკვეთების და შესაბამისად, დაკრედიტების ტემპის ზრდაზე აისახება და პირიქით, კომერციულ ბანკებში დოლარის ლიკვიდურობის შემცირება, ამავე ვალუტაში სესხებს გააძვირებს.

საბოლოოდ, შეგვიძლია ვთქვა, რომ ეროვნული ბანკის მიერ სავალუტო ბაზარზე დოლარის აქტიური შესყიდვა და ამგვარი პოლიტიკის გაგრძელება არსებული პრობლემის - ორნიშნა ინფლაცია დაძლევის თავად ეროვნული ბანკის მიერვე არჩეული პოლიტიკის კონტრპროდუქტიულიც კია. ცენტრალური ბანკი ერთი ინსტრუმენტით მონეტარულ პოლიტიკას ამკაცრებს და მეორე ინსტრუმენტით არბილებს. ეროვნული ბანკის მიერ სავალუტო ინტერვენციების კუთხით გატარებული პოლიტიკა არამართებულია, რადგან ასეთი პოლიტიკა, სხვა თანაბარ პირობებში - ლარის ნომინალური გაცვლით კურს აუფასურებს და ინფლაციური პროცესს ხელს უწყობს. გარდა ამისა, სხვადასხვა ემპირიული წესით, სავალუტო რეზერვების შევსების აუცილებლობაც არ არსებობს.


(სტატიის ავტორის მოსაზრება, შესაძლოა, არ ემთხვეოდეს BM.GE-ის რედაქციის პოზიციას)
World
ტრამპი, რესპუბლიკური პარტია და 2026 წლის ნოემბერი — საგარეო ომები, ეკონომიკა და ამერიკული ძალის ახალი მოდელი

2026 წლის 3 ნოემბრის შუალედური არჩევნები აშშ-ში ჩვეულებრივ კონგრესის არჩევნებზე მეტ მნიშვნელობას იძენს. დონალდ ტრამპმა თვითონაც სცადა მათი საკუთარი პრეზიდენტობის რეფერენდუმად ქცევა და რესპუბლიკელ ამომრჩევლებს პირდაპირ უთხრა, არჩევნებზე ისე მივიდნენ, თითქოს თავად იყოს ბიულეტენზე. ამდენად, წარმომადგენელთა პალატისა და სენატის კანდიდატებს ნაწილობრივ საკუთარი კამპანიის ნაცვლად ტრამპის მეორე ვადის შედეგების დაცვაც უწევთ.

ამ არჩევნების სპეციფიკა ისაა, რომ ამერიკის საგარეო პოლიტიკა ამჯერად შინაგან პოლიტიკაში ეკონომიკის გავლით შედის. ირანის ომი გადაიქცა ბენზინის ფასად და ინფლაციად; უკრაინის ომი — კითხვად, ვინ უნდა გადაიხადოს ევროპის უსაფრთხოების ფასი; ჩინეთი — წარმოების, ვაჭრობისა და ტექნოლოგიური უპირატესობის საკითხად; ხოლო ევროპა — გამოცდად, დარჩება თუ არა ამერიკული ალიანსების ძველი მოდელი უცვლელი.

ამიტომ ტრამპის საგარეო პოლიტიკის შეფასება მხოლოდ იდეოლოგიური ნიშნებით — „იზოლაციონისტია“ თუ „ინტერვენციონისტი“, „რუსეთისკენაა“ თუ „ევროპისკენ“ — სულ უფრო ნაკლებად ხსნის რეალობას.


არჩევნების საწყისი სურათი

სექტემბრის შუა რიცხვების მონაცემები რესპუბლიკელებისთვის რთულ გარემოს აჩვენებს, თუმცა ეს ჯერ არ ნიშნავს არჩევნების შედეგს.

11–14 სექტემბრის Reuters/Ipsos-ის ეროვნულ კვლევაში ტრამპის საქმიანობას დადებითად 35% აფასებდა. კითხვაზე, კონგრესის არჩევნები დღეს რომ ტარდებოდეს რომელ პარტიას მისცემდნენ ხმას, დემოკრატები იღებდნენ 44%-ს, რესპუბლიკელები — 37%-ს. თავად Reuters ხაზს უსვამს, რომ ასეთი „generic ballot“ შტატებისა და ცალკეული ოლქების შედეგს პირდაპირ ვერ წინასწარმეტყველებს. კვლევაში 1,143 ზრდასრული მონაწილეობდა და ცდომილება დაახლოებით ±3 პროცენტული პუნქტია.

კიდევ უფრო მნიშვნელოვანია საკითხების სტრუქტურა. აგვისტოს ბოლოს Reuters/Ipsos-ის კვლევაში რეგისტრირებული ამომრჩევლების 47% ცხოვრების ღირებულებას ასახელებდა ხმის მიცემის უმნიშვნელოვანეს ფაქტორად.

ამიტომ რესპუბლიკელებისთვის მთავარი პრობლემა შეიძლება საერთოდ არ იყოს კლასიკური „საგარეო პოლიტიკის“ საკითხი. პრობლემა იწყება მაშინ, როდესაც თეირანი, ჰორმუზის სრუტე ან უკრაინის ომი ამერიკელი ამომრჩევლისთვის გადაიქცევა ბენზინის ფასად, იპოთეკის პროცენტად და სუპერმარკეტის ჩეკად.

წარმომადგენელთა პალატაში რესპუბლიკელებს ვიწრო უმრავლესობა აქვთ, რის გამოც შედარებით მცირე რაოდენობის ოლქიც ძალთა ბალანსს ცვლის. სენატში მათ უფრო ძლიერი საწყისი პოზიცია აქვთ: დემოკრატებს უმრავლესობის მისაღებად ოთხი მანდატის წმინდა მატება სჭირდებათ, თუმცა AP-ის სექტემბრის შეფასებით კონკურენტული რბოლების წრე მნიშვნელოვნად გაფართოვდა.

აქედან გამომდინარე, ერთი და იგივე ეროვნული განწყობა წარმომადგენელთა პალატასა და სენატში აუცილებლად ერთნაირ შედეგს არ იძლევა.


ირანი — ტრამპისთვის ყველაზე პირდაპირი საგარეო-პოლიტიკური კავშირი არჩევნებთან

ირანი ამ არჩევნების საგარეო თემებიდან ყველაზე პირდაპირ არის მიბმული ამერიკელი ამომრჩევლის ჯიბეზე.

აშშ-ისა და ისრაელის დარტყმებით ირანთან მიმდინარე ომი 28 თებერვალს დაიწყო და უკვე თითქმის შვიდი თვეა გრძელდება. 15 სექტემბერს წარმომადგენელთა პალატამ 220–204 ხმით მიიღო War Powers-ის რეზოლუცია პრეზიდენტის სამხედრო ოპერაციების შეზღუდვის მოთხოვნით; ყველა დემოკრატს შვიდი რესპუბლიკელიც შეუერთდა.

ეს პატარა, მაგრამ პოლიტიკურად საინტერესო ბზარია რესპუბლიკურ კოალიციაში.

ტრამპის მოძრაობის ერთ-ერთი ძველი მესიჯი იყო ხანგრძლივი უცხოური ომების შეწყვეტა. სწორედ ამიტომ ირანის ომის გაჭიანურება რესპუბლიკური პარტიის შიგნითაც წარმოშობს წინააღმდეგობას. რესპუბლიკელმა თომას მასიმ თავდაცვის მდივრ პიტ ჰეგსეთის წინააღმდეგ იმპიჩმენტის მუხლებიც კი წარადგინა, ამტკიცებს რა, რომ ირანთან სამხედრო მოქმედებები კონგრესის სათანადო სანქციის გარეშე მიმდინარეობს.

საზოგადოებრივი აზრის მონაცემებიც მნიშვნელოვანია. Reuters/Ipsos-ის 21–24 აგვისტოს კვლევაში ირანის წინააღმდეგ აშშ-ის სამხედრო მოქმედებებს 31% უჭერდა მხარს. რესპუბლიკელთა შორის მხარდაჭერა კვლავ ბევრად მაღალი იყო — 69%, მაგრამ მარტის 77%-დან შემცირებული. გამოკითხულთა 83% ელოდა, რომ ამერიკული სამხედრო ჩართულობა ხანგრძლივი იქნებოდა.

მაგრამ რეალური საარჩევნო დამაკავშირებელი რგოლი ნავთობია.

სექტემბერში Brent-ის ფასი ისევ 100 დოლარს ასცდა, ხოლო აშშ-ში დიზელის საშუალო ფასი Reuters-ის მონაცემებით პირველად გადასცდა 6 დოლარს გალონზე. აგვისტოში სამომხმარებლო ინფლაციამ წლიურ 3.4%-ს მიაღწია; ბენზინი ერთ თვეში 3.9%-ით გაძვირდა, რეალური საშუალო საათობრივი შემოსავალი კი წლიურ ჭრილში შემცირდა.

ამიტომ ირანის ომის პოლიტიკური მნიშვნელობა ასეთი ჯაჭვით იკითხება:

ომი → ნავთობის მიწოდების რისკი → საწვავის გაძვირება → ინფლაცია → საპროცენტო განაკვეთები → ოჯახების ხარჯები → არჩევნები.

სწორედ ამიტომ ირანი დღეს ტრამპისთვის გაცილებით უფრო უშუალო შიდა პოლიტიკური ფაქტორია, ვიდრე უკრაინა.


რუსეთი–უკრაინა — ტრამპის პოლიტიკა უფრო ტრანზაქციულია, ვიდრე უბრალოდ „პრორუსული“ ან „პრო-უკრაინული“

ტრამპის უკრაინასთან დამოკიდებულების აღწერა მხოლოდ სიტყვებით „უკრაინის წინააღმდეგია“ ან „რუსეთის მხარესაა“ მიმდინარე პოლიტიკას ზედმეტად ამარტივებს.

2026 წლის სურათი უფრო რთულია.

ერთი მხრივ, ტრამპი მკვეთრად ცდილობს ამერიკის ფინანსური ტვირთის შემცირებას. 3 სექტემბერს მან განაცხადა, რომ ევროპელებისგან წარსულში უკრაინისთვის მიწოდებული ამერიკული იარაღისა და დახმარების კომპენსაციის მოთხოვნას აპირებს და ხაზგასმით აღნიშნა, რომ ამერიკულ შეიარაღებას პირველ რიგში აშშ-ის მარაგებისთვის ინახავს.

მეორე მხრივ, ადმინისტრაცია სრულად არ გადასულა რუსეთის მიმართ დათმობის პოლიტიკაზე. ტრამპი მხარს უჭერს ახალ სანქციურ კანონპროექტს, რომელიც რუსეთის ენერგეტიკულ და თავდაცვის სექტორებს ეხება და შესაძლებელს ხდის დამატებითი ეკონომიკური ზეწოლის გამოყენებას იმ ქვეყნებზეც, რომლებიც რუსულ ენერგიას ყიდულობენ. კანონპროექტმა სენატი 86–11 ხმით გაიარა.

ამავე დროს ვაშინგტონი მოსკოვთან და კიევთან მოლაპარაკების არხებს ინარჩუნებს. სექტემბერში სტივ უიტკოფმა და ჯარედ კუშნერმა პუტინთან შეხვედრის შემდეგ კიევშიც გამართეს მოლაპარაკებები; მნიშვნელოვანი გარღვევა არ დაფიქსირებულა.

ამ ყველაფრიდან ტრამპის მოდელი დაახლოებით ასე გამოიყურება:

ომის სწრაფი სამხედრო მოგება აშშ-ის რესურსებით — არა; უკრაინის მთლიანად მიტოვება — ასევე არა; მთავარი მიზანი არის ამერიკული პირდაპირი ფინანსური ტვირთის ევროპაზე გადატანა, რუსეთზე ეკონომიკური ბერკეტის დატოვება და შეთანხმების მოძებნა.

ეს არის უფრო ტრანზაქციული ძალთა პოლიტიკა, ვიდრე ბაიდენის პერიოდის ფორმულა — „უკრაინას იმდენ ხანს დავეხმარებით, რამდენიც დასჭირდება“.

არჩევნების თვალსაზრისით ამას რესპუბლიკელებისთვის საინტერესო თვისება აქვს: უკრაინა დღეს ნაკლებად აჩენს ისეთ უშუალო სამომხმარებლო ეფექტს, როგორიც ირანი. ამიტომ ტრამპისთვის შესაძლებელია ერთდროულად თქვას: „ევროპამ მეტი უნდა გადაიხადოს“ და მაინც დაუჭიროს მხარი რუსეთის წინააღმდეგ სანქციებს.


ევროპა — პარტნიორიდან თანამგზავრამდე კი არა, პარტნიორიდან „გადამხდელ პარტნიორამდე“

ტრამპის ევროპისადმი პოლიტიკის ცენტრალური სიტყვა ჩემთვის ამ კონტექსტში არა „ანტიევროპიზმი“, არამედ ბერკეტია.

აშშ-ის წინა ადმინისტრაციები NATO-ს ხშირად განიხილავდნენ როგორც ამერიკული გლობალური გავლენის ინსტრუმენტს, რომლის შესანარჩუნებლად თავად ამერიკაც დიდ ხარჯს იღებდა.

ტრამპის მოდელი სხვაგვარ კითხვას სვამს:

თუ ევროპის უსაფრთხოება პირველ რიგში ევროპის ინტერესია, რატომ უნდა გადაიხადოს მისი მთავარი ნაწილი ამერიკელმა გადასახადის გადამხდელმა?

ეს რიტორიკა უკვე კონკრეტულ შედეგში გადაიზარდა. NATO-ს წევრები აშშ-ის ძლიერი ზეწოლის ფონზე შეთანხმდნენ, რომ 2035 წლისთვის თავდაცვასთან დაკავშირებული ხარჯები მშპ-ის 5%-მდე გაზარდონ — 3.5% უშუალოდ სამხედრო საჭიროებებზე და კიდევ 1.5% უსაფრთხოებასთან დაკავშირებულ სფეროებზე. ევროპელმა წევრებმა და კანადამ მხოლოდ 2025 წელს რეალური თავდაცვის ხარჯები დაახლოებით 90 მილიარდი დოლარით გაზარდეს.

აქ მნიშვნელოვანი პარადოქსია.

ტრამპმა ევროპასთან ურთიერთობა უფრო კონფლიქტური გახადა, მაგრამ ამავე დროს ევროპული სამხედრო ხარჯების ზრდასაც შეუწყო ხელი.

ეს ორი რამ ერთდროულად შეიძლება იყოს ჭეშმარიტი.

ურთიერთობა განსაკუთრებით დაიძაბა ესპანეთთან, რომელმაც NATO-ს ახალი ხარჯვითი მიზანი არ მიიღო. ივლისში ტრამპმა ესპანეთთან ვაჭრობის შეწყვეტის ბრძანებაც კი გამოაცხადა — ნაბიჯი, რომლის განხორციელების იურიდიული და ევროკავშირის საერთო სავაჭრო პოლიტიკასთან თავსებადობის საკითხები დაუყოვნებლივ გაჩნდა.

ასე რომ, ტრამპის ევროპული პოლიტიკის არსი შეიძლება ასე ჩამოვაყალიბოთ:

ამერიკა NATO-დან არ გადის, მაგრამ ალიანსს უფასო ან შეღავათიან უსაფრთხოების სისტემად აღარ აღიქვამს.

ევროპისთვის ეს სტრატეგიულად ძალიან მნიშვნელოვანი ცვლილებაა. ტრამპის შემდეგაც კი ძნელად წარმოსადგენია ევროპა ისევ იმავე დონით დაეყრდნოს ამერიკას, როგორც 2014 წლამდე.

უკრაინის ომმა ეს პროცესი დაიწყო; ტრამპმა კი დააჩქარა.


ჩინეთი — აქ ტრამპის სტრატეგია გაცილებით უფრო გრძელვადიანია

თუ ირანი დღეს საარჩევნო პრობლემა უფროა, ჩინეთი ამერიკის გრძელვადიანი ძალაუფლების საკითხია.

აქ ტრამპის ადმინისტრაციის პოლიტიკაში ოთხი მიმართულება იკვეთება:

ვაჭრობა და ინდუსტრია; ტექნოლოგია და AI; ენერგეტიკა და კრიტიკული ნედლეული; ტაივანი და სამხედრო ბალანსი.

აშშ ცდილობს ჩინეთის სახელმწიფო სუბსიდიებით გაძლიერებულ ექსპორტზე საერთაშორისო ზეწოლა გაზარდოს. სექტემბრის G20-ის შეხვედრაზე ამ პოზიციას ჩინეთის გარდა ყველა მონაწილე ქვეყანა დაეთანხმა — მათ მხარი დაუჭირეს „არასაბაზრო პოლიტიკისა და დისბალანსების“ წინააღმდეგ ზომების აუცილებლობას.

მაგრამ ტრამპის მიდგომა აქაც არა უბრალოდ მუდმივი ესკალაცია, არამედ ზეწოლა + გარიგებაა.

24 სექტემბერს ვაშინგტონში ტრამპისა და სი ძინპინის ახალი შეხვედრა იგეგმება. პარალელურად მხარეები დაახლოებით 30 მილიარდი დოლარის საქონელზე ტარიფების შემცირებას განიხილავენ, მაშინ როცა AI, ნახევარგამტარები, ირანთან ჩინეთის ფინანსური კავშირები და ტაივანი რჩება დაპირისპირების საგნებად.

ტაივანთან დაკავშირებით ადმინისტრაციის საჯარო პოზიცია ისევ შეკავებაზეა აგებული. აშშ-ის უმაღლესი წარმომადგენელი ტაივანში სექტემბერში აცხადებდა, რომ ვაშინგტონი რეგიონში „ხელსაყრელი ძალთა ბალანსის“ შენარჩუნებასა და ტაივანის თავდაცვისუნარიანობის გაძლიერებას აპირებს.

ამიტომ ჩინეთთან მიმართებით ტრამპის პოლიტიკა რუსეთისგან მნიშვნელოვნად განსხვავდება.

რუსეთთან მას სურს ომის ღირებულების შემცირება და გარიგების მოძებნა.

ჩინეთთან კი საკითხი გაცილებით უფრო სტრუქტურულია: ვინ იქნება მომდევნო ათწლეულების წამყვანი ეკონომიკური, ტექნოლოგიური და სამხედრო ძალა.

აქ დემოკრატებსა და რესპუბლიკელებს შორისაც გაცილებით მეტი სტრატეგიული თანხვედრა არსებობს, ვიდრე ირანის ან უკრაინის საკითხებზე.


ოთხი ფრონტი და მათი საარჩევნო ეფექტი

საკითხი ტრამპის ძირითადი მიდგომა არჩევნებთან მთავარი კავშირი
ირანი პირდაპირი სამხედრო ძალა და ზეწოლა ნავთობი, ბენზინი, ინფლაცია, ომის დაღლილობა
უკრაინა/რუსეთი მოლაპარაკება + სანქციები + ხარჯის ევროპაზე გადატანა „რატომ ვიხდით ჩვენ?“
ევროპა/NATO ალიანსის შენარჩუნება, მაგრამ მნიშვნელოვნად მეტი ევროპული დაფინანსება America First-ის ეკონომიკური არგუმენტი
ჩინეთი ტექნოლოგიური, სავაჭრო და სამხედრო შეკავება + პერიოდული გარიგებები სამუშაო ადგილები, წარმოება, AI, გრძელვადიანი ეროვნული უსაფრთხოება

ამ ოთხიდან ირანი ყველაზე უშუალოდ უკავშირდება 2026 წლის არჩევნების ეკონომიკურ გარემოს, ხოლო ჩინეთი — ყველაზე მეტად ამერიკის მომავალი ძალაუფლების სტრუქტურას.
See all
Survey
თქვენი აზრით, არის თუ არა დღეს ქვეყანაში პოლიტიკური კრიზისი?
Vote
By the way