USD 2.5971
EUR 2.9090
RUB 3.2237
Тбилиси
ნიკა გილაური - რატომ არის ეს მდგომარეობა კრიტიკული და რას შეიძლება ველოდოთ უახლოეს მომავალში?
дата:  848

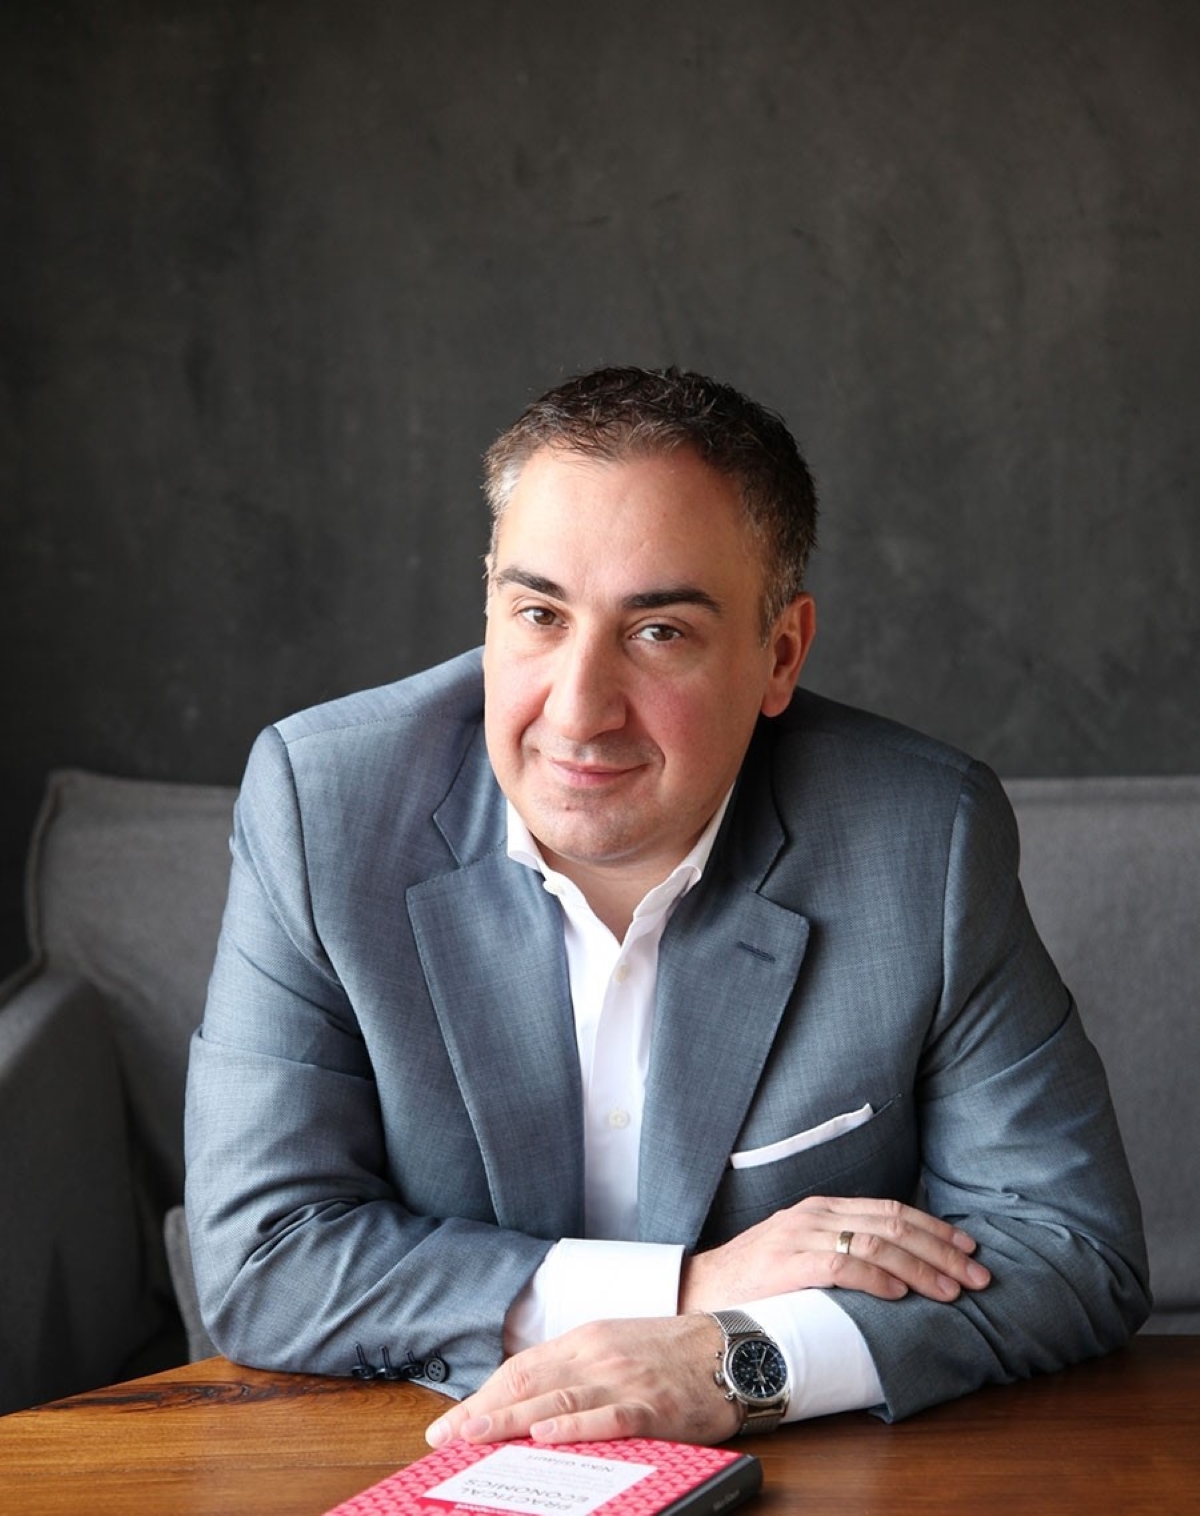
საქართველოს ყოფილი პრემიე-მინისტრი ნიკა გილაური, საკუთარ ფეისბუკის გვერდზე საკმაოდ ვრცელ პოსტს აქვეყნებს, სადაც ის ქვეყანაში არსებულ და მოსალოდნელ ეკონომიკურ მდგომარეობაზე საუბრობს.

"თბილისი პოსტი" უცვლელად გთავაზობთ ამ პოსტს:

"პირველ რიგში მინდა ბოდიში მოუხადო ჩემ Facebook მეგობრებს ასეთი გრძელი პოსტის გამო. ჩავთვალე, რომ აუცილებელია გამოვეხმაურო ამ დღეებში ეროვნული ბანკის მიერ გამოქვეყნეებულ ინფორმაციას - ოქტომბრის თვეში ეროვნული ბანკის სავალუტო რეზერვები 627 მილიონი დოლარით შეემცირდა და 4.7 მილიარდი დოლარიდან 4.1 მილარდზე ჩამოვიდა. ამ ციფრის ჩაშლა ეროვნულ ბანკს ჯერ არ გამოუქვეყნებია და სავარაუდოდ აქ შედის სავალუტო აუქციონებზე, BMatch პლატფორმაზე და საგარეო ვალის მომსახურებაზე გაწეული თანხები, მაგრამ თავად ფაქტი 627 მილიონი დოლარით ეროვნული ბანკის სავალუტო რეზერვების შემცირება ერთ თვეში (თან არცთუ ისე მაღალი რეზერვების ქონის პირობებში) ძალზედ შემაშფოთებელია. ეს რეკორდულად მაღალი ციფრია საქართველოს ისტორიაში. ჯამში, წინასაარჩევნოდ (სექტემბერი - ოქტომბერი) ლარის კურსის დაჭერის მიზნით ეროვნულმა ბანკმა 753 მილიონი დოლარი დახარჯა, აგვისტოს თვის მდგომარეობით არსებული სავალუტო რეზერვების - 15.6%.

საკრედიტო სარეიტინგო სააგენტო Fitch-ის განცხადებით, ჯერ კიდევ სექტემბრის ბოლოს საქართველოს ეროვნული ბანკის სავალუტო რეზერვები საშუალო ყოველთვიურ გასავლებთან (იმპორტი და სხვა) მიმართებით (რაც ქვეყნის მაკროეკონომიკური სტაბილურობის ერთ-ერთი მთავარი განმსაზღვრელი ინდიკატორია) უკვე კრიტიკულ ზღვარს ქვემოთ იყო - 2.6 ჯერადი საშუალო თვიური სავალუტო გასავლების, რაც საერთაშორისო სავალუტო ფონდის (IMF) რეკომენდაციაზე (3-ჯერადზე) დაბალია და მაკროეკონომიკური სტაბილურობის კუთხით ქვეყანა მაღალი რისკის ეკონომიკად ითვლება. ოქტომბრის შედეგების გათალისიწინებით, სავარუდოდ, ეს მაჩვენებლი 2.3-ზეა ჩამოსული (2021 წლის დასაწყისში 7.3-ზე იყო). ამ მაჩვენებლით საქართველო ჩვენი მსგავსი სუვერენული საკრედიტო რეიტინგის („BB“) მქონე ქვეყნებს შორის მსოფლიოში ყველაზე მძიმე მდგომარეობაშია. სხვა მთელ რიგ ეკონომიკურ რისკებთან ერთად, ეს აჩენს ქვეყნის საკრედიტო რეიტინგის გაუარესების მნიშვნელოვან რისკს.
რატომ არის ეს მდგომარეობა კრიტიკული და რას შეიძლება ველოდოთ უახლოეს მომავალში?
ყოველთვიურად საქართველოში შემოდის უცხოური ვალუტა - ტურიზმის, ექპორტის, უცხოეთიდან გადმორიცხვების სახით და გაედინება უცხოური ვალუტა (ძირითადად ამერიკულ დოლარში ნომინირებული) იმპორტის, ვალის მომსახურების და სხვა ასეთი ოპერაციების განხორციელებისას. როდესაც ქვეყანაში ვალუტის შემოდინება უფრო მცირეა ვიდრე გასვლა, თავისუფალი გაცვლითი კურსის პირობებში გაცვლითი კურსი ადის მაღლა, იმპორტი ძვირდება. შესაბამისად, იმპორტზე დახარჯული ვალუტის გასავალიც მცირდება და ეკონომიკა ახალ ეკვილიბრიუმს პოულობს. იმ შემთხვევაში, თუ ეს დისბალანსი მცირეხნიანია, სეზონურია (მაგალითად ზამთარში შემცირებული ტურიზმის და გაზრდილი ენერგომატარებლების იმპორტის გამო), ან გარედან, ერთჯერადი ფაქტორებით არის განპირობებული, კურსის სეზონური ან/და ერთჯერადი მაღალი მერყეობა რომ აირიდოს თავიდან ეკონომიკამ, ეროვნული ბანკი ერევა და ამ დისბალანსს თავისი რეზერვებით ანეიტრალებს იმ გათვლით, რომ შემედეგ პერიოდში (ზაფხულში გაზრდილი ტურიზმის შემოსავლებით და ენერგომატარებლების ექსპორტის პირობებში) რეზერვებს ისევ შეივსებს. ეკონომიკის ფუნდამენტური ცვლილებისას (ანუ როდესაც არასეზონური და არამოკლევადიანია შემოსავლების და გასავლების დისბალანსი) გაცვლითი კურსის დაჭერა რეზერვების გრძელვადიანი ხარჯვით სრულიად უშედეგო და არამიზანშეწონილია, და საბოლოოდ, მძიმე უკუეფექტს გამოიწვევს. რაც მეტად გააგრძელებს ეროვნული ბანკი კურსის ხელოვნურად დაჭერას, მით უფრო შეკუმშული ზამბარის გახსნის ეფექტი ექნება.
ბოლო 10-12 წლის განმავლობაში ლარის მკვეთრი გაუფასურება (მოკლე პერიოდში, ანუ 1-2 თვეში) რამდენჯერმე დაფიქსირდა: 2015 წლის იანვარ-თებერვალში (“ნავთობის ფასის კრიზისის“ დროს), 2020 წლის ოქტომბერ-ნოემბერში (კოვიდ-პანდემიის დროს) და 2024 წლის მაის-ივნისში „რუსულ კანონონის“ მიღების ფონზე. ყველა ამ გაუფასურებას წინ უძღვოდა ეროვნული ბანკის მიერ დიდი ოდენობით რეზერვების ხარჯვა გაცვლითი კურსის შენარჩუნების მცდელობით. 2015 წელს დაახლოებით 120 მილიონი დოლარით შემცირდა რეზერვები და გაცვლითი კურსი 1.90-დან 2.26-ზე ავიდა. 350 მილიონი აშშ დოლარი დაიხარჯა კოვიდის დროს და ლარის კურსი 3.00-დან 3.40-ზე ავიდა. სექტემბერ-ოქტომბერში, ჯამში, სავალუტო რეზერვები 753 მილიონი დოლარით შემცირდა (რაც ცნობილია). ისტორიული მონაცემების გათვალისწინებით და მცირე ანალიზის შედეგად შეგვიძლია ვივარაუდოთ, რომ ლარის კურსი საგრძობლად გაუფასურდება, როგორც კი ეროვნული ბანკი შეწყვეტს მის ხელოვნურ დასტაბილურებას.
არჩევნებზე საერთაშორისო დამკვირვებლების მიერ არჩევნების და შედეგების საერთაშორისო არაღიარების და მთავრობის საერთაშორისო იზოლაციის ფონზე გვაქვს ფუნდამენტური ეკონომიკური კრიზისის და დისბალანსის სიტუაცია, როდესაც კურსის დაჭერას აზრი ეკარგება. როგორც კი ლარის კურსი გაუფასურდება, ეს იქნება იმის მაჩვენებელი, რომ ეროვნულმა ბანკმა აღიარა არჩევნების შედეგების გაყალბება და პოლიტიკური რეალობა და „მიხვდა“, რომ ეს არის არა დროებითი კრიზისი, არამედ ეკონომიკის ფუნდამენტური ცვლილება და აზრი აღარ აქვს კურისის დასასტაბილურებლად რეზერვების ხარჯვას. იმ შემთხვევაში, თუ ეროვნული ბანკი ამას დროულად არ გააკეთებს და „უფროსობასთან გამომსახურების“ გამო გააგრძელებს რეზერვების ასეთი ტემპით ხარჯვას, საახალწლოდ, დიდი ალბათობით, სავალუტო რეზერვები დამატებით 1.0 – 1.2 მილიარდი დოლარით შემცირდება. ეს ბაზრისთვის იმის მანიშნებელი საგანგაშო სიგნალი იქნება, რომ ეროვნული ბანკის სავალუტო რეზერვები ვერ უზრუნველყოფს ლარის სტაბილურობას. ამ შემთხვევაში კი, უკვე შესაძლებელია ლარის დევალვაცია სპირალურად განვითარდეს, რის შედეგადაც ეკონომიკის სრულ ჩამოშლას მივიღებთ. ეს რომ თავიდან ავირიდოთ, აუცილებელია ეროვნულმა ბანკმა უახლოეს დღეებში გაუშვას კურსი, რომელიც ახალ ეკვილიბრიუმს იპოვის და შემდეგ სცადოს ამ ახალი ნიშნულის შენარჩუნება. ეს, რა თქმა უნდა, ბევრად უკეთესი სცენარია, ვიდრე რეზერვების იმ დონემდე შემცირება, რომ ბაზარმა ყოველგვარი ნდობა დაკარგოს ეროვნული ბანკისადმი და ეკონომიკა ჩამოიშალოს. თუმცა, ამ საუკეთესო სცენარის შემთხვევაშიც კი, კურსის საგრძნობ გაუფასურებას ვერ ავცდებით. შედეგად, როგორც მინიმუმ, აუცილებლად მივიღებთ გაზრდილ ფასებს, კრედიტის მომსახურეობის საგრძნობ გაძვირებას მათთვის, ვისაც სესხი დოლარში, ხოლო შემოსავალი ლარში აქვთ, საკრედიტო და სხვა საპროცენტო განაკვეთების მნიშვნელოვან გაზრდას და ეკონომიკური ზრდის მკვეთრ შეჩერებას. ეს უკვე დამდგარი რეალობაა, რომელსაც ეროვნული ბანკი მხოლოდ და მხოლოდ ავადებს.
ასევე გასათვალისწინებელია ის ფაქტორი, რომ თავად მთავრობის საგარეო ვალი (70%-ზე მეტი) უცხოურ ვალუტებში (ძირითადად დოლარში და ევროში), ხოლო შემოსავალი ლარში არის ნომინირებული. შესაბამისად, მთავრობას საგრძნობლად გაუძვირდება ვალის მომსახურეობა. ასევე გაუარესდება ყველა მაკროეკონომიკული მაჩვენებელი, რაც დოლარში არის გამოსახული, მაგალითად მშპ, მშპ ერთ სულ მოსახლეზე, საგარეო ვალი მშპ-სთან შეფარდებით და ა.შ.. დიდი ალბათობით, კურსი 20-25%-ით გაუფასურდება, რაც იმას ნიშნავს, რომ ბოლო 2 წლიანი ზრდა (რაც ძირითადად რუსული ფულის შემოსვლით იყო განპირობებული) ამ 2 თვეში გაქარწლდება და დოლარში ქვეყნის ეკონომიკა ისევ ერთ სულ მოსახლეზე 6,000 დოლარიან ნიშნულზე შეიძლება ჩამოვიდეს.
რატომ არის ეს დინამიკა ფუნდამენტური და არა დროებითი/ერთჯერადი?
ჩვენი დასავლელი პარტნიორების შეფასებების მიხედვით, საქართველოში ჩატარებული არჩევნები არ იყო სამართლიანი და თავისუფალი (not free and fair). უფრო მეტიც, ჩვენი ამერიკელი და ევროპელი პარტნიორები ითხოვენ გამჭვირვალე გამოძიებას, რათა გადამოწმდეს დამკვირვებლების მიერ გამოვლენილი ფაქტები საარჩევნო პროცესების დარღვევებზე. ევროკავშირის ელჩმა საქართველოში განაცხადა, რომ ასეთი ქმედებების შედეგად შეჩერებულია საქართველოს ევროკავშირში გაწევრიანების პროცესი, აშშ-ს სახელმწიფო დეპარტამენტმა კი განაცხადა, რომ ევროპელ პარტნიორებთან ერთად განიხილავს საერთაშორისო გამოძიების ჩატარებას 26 ოქტომბრის არჩევნებთან დაკავშირებით.
ასეთ სიტუაციაში პოლიტიკური კრიზისი გარდაუვალი იყო და გვაქვს კიდეც: მმართველი პარტია იცავს არჩევნების ფორმალურ შედეგს მაშინ, როცა ოპოზიცია და ამომრჩევლების დიდი ნაწილი ამ შედეგს არ უცხადებს ნდობას და ამას კონკრეტული მტკიცებულებებით ასაბუთებს. ასეთ რეალობაში ქვეყნის მშვიდ და სტაბილურ განვითარებაზე საუბარიც ზედმეტია, რადგან მთავრობა საერთაშორისო იზოლაციაში ექცევა, მწვავდება პოლიტიკური კრიზისი და ქვეყნის ისედაც დაზიანებული საერთშორისო რეპუტაცია კიდევ უფრო სისტემურად ზიანდება. გარდა პოლიტიკური კრიზისისა, რომელიც არ განიმუხტება მანამ, სანამ არ ჩატარდება განმეორებითი არჩევნები, გველის ძალიან მწვავე ეკონომიკური კრიზისი და შესაძლოა ყველაზე უფრო მწვავეც კი, ვიდრე ბოლო 25 წლის მანძილზე გვქონია საქართველოში.
საერთაშორის საფინანსო ინსტიტუციები: მრავალი წლის განმავლობაში საერთაშორისო საფინანსო ინსტიტუტები ძალიან მნიშვნელოვან როლს ასრულებდნენ საქართველოს ეკონომიკის გაჯანსაღებაში და ქართველი ხალხის კეთილდღეობის ამაღლებაში. ეს გამოიხატებოდა როგორც გრანტებით და კრედიტებით სახელმწიფო ბიუჯეტის პირდაპირი დაფინანსებაში, ასევე კერძო სექტორის მხარდაჭერაში. აღნიშნული მხარდაჭერის გაჩერება კი გამოიწვევს ეკონომიკური ზრდის მნიშვნელოვან შემცირებას და მრავალი ინფრასტრუქტურული, საინვესტიციო, საბიუჯეტო და სხვა ეკონომიკური პროექტის სრულ გაჩერებას. 2019-2023 წლებში საერთაშორისო საფინანსო ინსტიტუტების მიერ საქართველოში კერძო სექტორში და სახელმწიფო ბიუჯეტში ყოველწიურად შემოდიოდა დაახლოებით 0.5 მილიარდი აშშ დოლარის შეღავათიანი კრედიტები და გრანტები. ამ გადმორიცხვების ნაწილი უკვე გააჩერეს ევროპულმა და ამერიკულმა ინსტიტუტებმა. არაღიარებული არჩევნების ფონზე კი, დიდი ალბათობით, თითქმის სრულად შეჩერდება საერთაშორისო საფინანსო ინსტიტუტების პროგრამები. ეს გადმორიცხვები ქვეყნის ეკონომიკისთვის მნიშვნელოვანი საფინანსო „ბალიში“ იყო - გარანტირებული შემოსავალი, რომლის დიდი ნაწილი ქვეყანას სავარაუდოდ მოაკლდება და შესაბამისად, მიმდინარე ანგარიშის დეფიციტზეც აისახება. მომავალი წლის ბიუჯეტში უკვე გათვალისწინებულია დაახლოებით 2 მილიარდი ლარის დაფინანსება დონორების და საერთაშორისო საფინანსო ინსტიტუტების კრედიტებით, რომლის უდიდესი ნაწილი ინფრასტრუქტურული პროექტების განხორციელებაზე მოდის. ამ კრედიტებს საქართველო შეღავათიანი პირობებით იღებს (2-3%-იანი საპროცენტო განაკვეთი). დიდი ალბათობით, ეს პროექტები გაჩერდება და, შესაბამისად, ეს ფულიც ქვეყანაში აღარ შემოვა, რაც უკვე საკმაოდ დიდ დისბალანს გამოიწვევს ჩენი ქვეყნის ეკონომიკისთვის.
ასევე აღსანიშნავია საერთაშორისო სავალუტო ფონდის (IMF) პროგრამის შეჩერება საქართველოში. ეს პროგრამა ერთი წლის წინ შეჩერდა ეროვნულ ბანკის მხრიდან არამიზანშეწონილი ქმედებების გამო. ამ პროგრამის არსებობა, სხვა ბევრ სიკეთესთან ერთად, მნიშვნელოვანია სწორედაც ქვეყანაში ეკონომიკური კრიზისების დასაძლევად, ვინაიდან ასეთ დროს IMF იძლევა იაფ და გრძელვადიან ფინანსურ დახმარებას და ქვეყანას კრიზისიდან თავის დაღწევაში ეხმარება. საქართველო IMF-ის პროგრამის წევრია 1992 წლიდან და ამ პერიოდის მანძილზე 10-ჯერ დაეხმარა ქვეყანას სხვადასხვა ფინანსური რესურსით. დღეს ეს პროგრამა შეჩერებულია, რასაც ასევე მძიმე რეპუტაციული ზიანი მოაქვს საქართველოსთვის.
უცხოური ინვესტიციების მკვეთრი კლება: მოსალოდნელია ქვეყანაში ინვესტიციების შემოდინების მნიშვნელოვანი შემცირება და უფრო მეტიც, არსებული უცხოელი ინვესტორების გარკვეულმა ნაწილმა შესაძლოა დატოვოს ჩვენი ბაზარი. ბოლო სამი წლის საშუალო პირდაპირი უცხოური ინვესტიციების მოცულობა საქართველოში დაახლოებით 1.8 მილიარდი აშშ დოლარი იყო და ეს ციფრი საერთაშორისო იზოლაციის ფონზე, სავარაუდოდ, კოვიდის პერიოდის მინიმუმს დაუბრუნდება და 0.5 მილიარდზე დავა. გარდა ამისა, სავარაუდოდ, კვლავ გააგრძელებს ვარდნას საფონდო ბირჟაზე გასული ქართული კომპანიების აქციების ფასი. ამ წლის აპრილიდან „საქართველოს ბანკის“ აქციის ფასი 17%-ით, „თი-ბი-სი“ ბანკის 15%-ით, ხოლო „ჯორჯია კაპიტალის“ 18%-ით შემცირდა. რუსული კანონის შემოღებიდან მოყოლებული, ჯამურად, ამ კომპანიების ღირებულება ბაზარზე 1.4 მილიარდი აშშ დოლარით შემცირდა. ჩატარებული არჩევნებიდან პირველივე სამუშაო დღეს ამ ქართული კომპანიების ფასმა საგრძნობლად (საშუალოდ დაახლოებით 10%-ით) დაიკლო. ბოლო კვირის განმავლობაში კი გაიზარდა, მაგრამ საქართველოს მთავრობის საერთაშორისო იზოლაციის და ევროკავშირის ელჩის განცხადების ფონზე, სავარაუდოდ, ისევ დაეცემა. ინვესტორისთვის ეს არ არის სტაბილური გარემო. ინვესტორს დიდი ალბათობით საქართველოს ევროინტეგრაციის პერსპექტივა ჰქონდა გათვალისწინებული ამ კომპანიების ფასში და დღევანდელი რეალობა აღარ შეესაბამება ასეთ გათვლებს.
აღნიშნულის გათვალისწინებით ცხადია, რომ ინვესტიციების შემოდინება ქვეყანაში მნიშვნელოვნად შემცირდება და უცხოური კომპანიების მხრიდან საქართველოს მთავრობის მიმართ უნდობლობა კიდევ უფრო გაიზრდება. ასევე, დიდია იმის ალბათობა, რომ ქვეყნიდან სამუშაო ძალის გადინების კიდე უფრო ზრდის და ქართველი ემიგრანტების მხრიდან გადმორიცხვების შემცირების მოწმეები გავხდეთ. გადმორიცხული თანხების კლება ძირითადად განპირობებული იქნება მაღალი გაურკვევლობით და მთავრობისადმი უნდობლობით, რაც გამოიწვევს მინიმუმ უძრავ ქონებასთან და მცირე ბიზნესთან დაკავშირებული გადმორიცხვების მნიშვნელოვან კლებას.
საბანკო სექტორი: ევროპის და ამერიკის მიერ არაღიარებული არჩევნების შედეგად იზოლირებული მთავრობის პირობებში მნიშვნელოვნად იზრდება ქვეყნის ეკონომიკური რისკი (ე.წ. country risk premium-ი), რაც ნიშნავს იმას, რომ ბანკებს გაუძვირდებათ (ან ზოგი ბანკი საერთოდ ვერ შეძლებს) საკრედიტო რესურსის დამატებით მოზიდვას (მათი თითქმის 100%-იანი ფინასნური რესურსი სწორედ ამერიკული და ევროპული ფონდებიდან მოდის) და შესაბამისად, ბანკებისთვის მნიშვნელოვნად გაიზრდება მოსაზიდი ფინანსური რესურსების ფასი, რაც პირდაპირ აისახება საქართველოში ფულის ფასზე. ასევე, გაზრდილი ეკონომიკური რისკების ფონზე, დიდია იმის ალბათობა, რომ გაჩნდეს მაღალი მოთხოვნა არარეზიდენტების მხრიდან დეპოზიტების გატანაზე ქართული ბანკებიდან (ქართულ ბანკებში 11 მილიარდ ლარამდეა არარეზიდენტების დეპოზიტები). ასევე, საქართველოს მოსახლეობის მხრიდანაც შეიძლება დავინახოთ დეპოზიტების გატანის ტენდენცია ან/და მათი „გადოლარება“, რაც გამოიწვევს დოლარზე მოთხოვნის კიდევ უფრო დიდ ზრდას, ხოლო ბანკებში კი ლიკვიდურობის პრობლემებს. შედეგად შეიძლება მივიღოთ საბანკო სისტემის კრიზისი (ე.წ. Bank Run-ი), რაც ძალიან მძიმედ დააწვება საქართველოს ეკონომიკას.
ამაზე დამატებით, კრიტიკულად მნიშვნელოვანია იმ გარემოების გათვალისწინება, რომ თუ მოხდა პიროვნული ან/და ინსტიტუციური სანქციების დაწესება ამერიკის ან ევროპის ქვეყნების მხრიდან, რაც მათი განცხადებების ფონზე (არჩევნების გაყალბებასთან დაკავშირებით) ძალზედ მოსალოდნელია, არ არის გამორიცხული, რომ არსებულმა სიტუაციამ იმდენად გაზარდოს ქვეყნის რისკი, რომ საკორესპონდენტო ბანკებმა ქართულ ბანკებს შეუზღუდონ საერთაშორისო გადარიცხვები. ეს კი ქვეყნის ისედაც მცირე და მყიფე ეკონომიკას უმძიმეს დარტყმას მიაყენებს.
რუსეთის ან/და ჩინეთის იმედად ყოფნა
ხელისუფლება ალბათ შეეცდება რუსეთიდან ან ჩინეთიდან მოიზიდოს ახალი ფული და ჩაანაცვლოს დასავლელი ინვესტორები (სავარაუდოდ ამას ხელისუფლება უკვე შეჰპირდა კიდეც მსხვილ ბიზნესს და ამიტომაც არის ის გაჩუმებული), მაგრამ ეს კიდევ უფრო დიდ პრობლემას გამოიწვევს. ასეთი ტიპის რუსულ ან ჩინურ კაპიტალს თავისი წესები, მოთხოვნები და, რბილად რომ ვთქვათ, პრობლემები მოჰყვება. პირველ რიგში (თუ ამ გზით წავიდა ხელისუფლება), შემოვა დასანქცირებული და შავი ფული, რომელსაც დამატებითი სანქციები მოჰყვება დასავლეთიდან და დამატებით ჩამოშლის ეკონომიკას. როგორც წესი, ასეთ ფულს თავისი მოთხოვნა აქვს - ინვესტორი უნდა იყოს განმკარგავი და ქართველი ბიზნესმენი კი უპირობო მომსახურე და არა პირიქით. საქართველოში შემოტანილი კაპიტალის დიდი ნაწილი ქართული კომპანიების მიერ იმართება და ამას ქართული ბიზნესი დაჩვეულია, რადგან ეს არის ევროპელი/ამერიკელი ინვესტორების modus operandi. რუსული შავი ფული კი რუსული შავი ბიზნესის სამართავი იქნება, ხოლო ქართული ბიზნესი მხოლოდ მომსახურეს როლში გამოვა და თან ამას სანქციებიც მოყვება.
რა არის გამოსავალი?
ასეთი მძიმე კრიზისის სწრაფად განმუხტვა მარტივი არ არის და არჩევნების შედეგთან მიმართებით ხელისუფლების მიდგომების ფუნდამენტურ ცვლილებას მოითხოვს. ერთადერთი გზა მდგომარეობის გადასარჩენად არის საქართველოს რეპუტაციის აღდგენა, საერთაშორისო იზოლაციისაგან თავის არიდება და მოსალოდნელი უმძიმესი პოლიტიკური და ეკონომიკური კრიზისის დაძლევა, რაც მხოლოდ სამართლიანი წესებით ახალი არჩევნების ჩატარებით მიიღწევა. ამ სიტუაციაში, თუნდაც ოპოზიციის ნაწილის პარლამენტში შესვლით, მოსალოდნელი ეკონომიკურ კრიზისი ვერ განიმუხტება, რადგან პარლამენტში შესული ოპოზიციის ნაწილი მხოლოდ კრიზისის ინსტიტუციური თანამონაწილე გახდება და მეტი არაფერი. კვლავ განვმეორდები, ქართველი ხალხის და ჩვენი დასავლელი პარტიორების აზრით, არჩევნების შეფასება „არა თავისუფალი და არა სამართლიანია“ (not free and fair) და აქედან გამომდინარე, ყველა სახელმწიფო ინსტიტუტი - პარლამენტი, მომავალი მთავრობა და სხვა ინსტიტუტები - არალეგიტიმურად ჩაითლება დასავლელი პარტიორების მიერ. თქვენ რომ იყოთ ინვესტორი, რომელსაც არჩევანი აქვს საქართველოში განახორციელოს ინვესტიცია (რომელზეც ევროკავშირის ელჩმა განაცხადა რომ “ევროინტეგრაციის პროცესი შეჩერებულია საქართველოს მთავრობის ქცევის გამო”), თუ აღმოსავლეთ ევროპის რომელიმე სხვა ქვეყანაში, არალეგიტიმურად გამოცხადებული მთავრობის სახელმწიფოში ჩადებდით ინვესტიციას თუ სხვაგან აიღებდით რისკს? დიდი არაკომპეტენტურობა და გულუბყვირილობაა იმის მტკიცება, რომ რომელიმე ოპოზიციური პარტიის პარლამენტში შესვლით განიმუხტება სიტუაცია, აღდგება ქვეყნის ეკონომიკური რეპუტაცია, დასავლელ პარტნიორებთან კეთილგანწყობილი ურთიერთობა და ავიცილებთ ეკონომიკურ კრიზისს.
ახალი, თავისუფალი და სამართლიანი არჩევნები, რომელსაც ხალხის და საერთაშორისო აღიარება ექნება, აღადგენს საქართველოს რეპუტაციას საერთაშორისო ინვესტორების თვალში, გამოსწორდება საინვესტიციო გარემო, აღდგება საერთაშორისო ორგანიზაციების პროექტები და გადაარჩენს ქვეყანას ეკონომიკური კოლაფსისგან."


мир
ტრამპი, რესპუბლიკური პარტია და 2026 წლის ნოემბერი — საგარეო ომები, ეკონომიკა და ამერიკული ძალის ახალი მოდელი

2026 წლის 3 ნოემბრის შუალედური არჩევნები აშშ-ში ჩვეულებრივ კონგრესის არჩევნებზე მეტ მნიშვნელობას იძენს. დონალდ ტრამპმა თვითონაც სცადა მათი საკუთარი პრეზიდენტობის რეფერენდუმად ქცევა და რესპუბლიკელ ამომრჩევლებს პირდაპირ უთხრა, არჩევნებზე ისე მივიდნენ, თითქოს თავად იყოს ბიულეტენზე. ამდენად, წარმომადგენელთა პალატისა და სენატის კანდიდატებს ნაწილობრივ საკუთარი კამპანიის ნაცვლად ტრამპის მეორე ვადის შედეგების დაცვაც უწევთ.

ამ არჩევნების სპეციფიკა ისაა, რომ ამერიკის საგარეო პოლიტიკა ამჯერად შინაგან პოლიტიკაში ეკონომიკის გავლით შედის. ირანის ომი გადაიქცა ბენზინის ფასად და ინფლაციად; უკრაინის ომი — კითხვად, ვინ უნდა გადაიხადოს ევროპის უსაფრთხოების ფასი; ჩინეთი — წარმოების, ვაჭრობისა და ტექნოლოგიური უპირატესობის საკითხად; ხოლო ევროპა — გამოცდად, დარჩება თუ არა ამერიკული ალიანსების ძველი მოდელი უცვლელი.

ამიტომ ტრამპის საგარეო პოლიტიკის შეფასება მხოლოდ იდეოლოგიური ნიშნებით — „იზოლაციონისტია“ თუ „ინტერვენციონისტი“, „რუსეთისკენაა“ თუ „ევროპისკენ“ — სულ უფრო ნაკლებად ხსნის რეალობას.


არჩევნების საწყისი სურათი

სექტემბრის შუა რიცხვების მონაცემები რესპუბლიკელებისთვის რთულ გარემოს აჩვენებს, თუმცა ეს ჯერ არ ნიშნავს არჩევნების შედეგს.

11–14 სექტემბრის Reuters/Ipsos-ის ეროვნულ კვლევაში ტრამპის საქმიანობას დადებითად 35% აფასებდა. კითხვაზე, კონგრესის არჩევნები დღეს რომ ტარდებოდეს რომელ პარტიას მისცემდნენ ხმას, დემოკრატები იღებდნენ 44%-ს, რესპუბლიკელები — 37%-ს. თავად Reuters ხაზს უსვამს, რომ ასეთი „generic ballot“ შტატებისა და ცალკეული ოლქების შედეგს პირდაპირ ვერ წინასწარმეტყველებს. კვლევაში 1,143 ზრდასრული მონაწილეობდა და ცდომილება დაახლოებით ±3 პროცენტული პუნქტია.

კიდევ უფრო მნიშვნელოვანია საკითხების სტრუქტურა. აგვისტოს ბოლოს Reuters/Ipsos-ის კვლევაში რეგისტრირებული ამომრჩევლების 47% ცხოვრების ღირებულებას ასახელებდა ხმის მიცემის უმნიშვნელოვანეს ფაქტორად.

ამიტომ რესპუბლიკელებისთვის მთავარი პრობლემა შეიძლება საერთოდ არ იყოს კლასიკური „საგარეო პოლიტიკის“ საკითხი. პრობლემა იწყება მაშინ, როდესაც თეირანი, ჰორმუზის სრუტე ან უკრაინის ომი ამერიკელი ამომრჩევლისთვის გადაიქცევა ბენზინის ფასად, იპოთეკის პროცენტად და სუპერმარკეტის ჩეკად.

წარმომადგენელთა პალატაში რესპუბლიკელებს ვიწრო უმრავლესობა აქვთ, რის გამოც შედარებით მცირე რაოდენობის ოლქიც ძალთა ბალანსს ცვლის. სენატში მათ უფრო ძლიერი საწყისი პოზიცია აქვთ: დემოკრატებს უმრავლესობის მისაღებად ოთხი მანდატის წმინდა მატება სჭირდებათ, თუმცა AP-ის სექტემბრის შეფასებით კონკურენტული რბოლების წრე მნიშვნელოვნად გაფართოვდა.

აქედან გამომდინარე, ერთი და იგივე ეროვნული განწყობა წარმომადგენელთა პალატასა და სენატში აუცილებლად ერთნაირ შედეგს არ იძლევა.


ირანი — ტრამპისთვის ყველაზე პირდაპირი საგარეო-პოლიტიკური კავშირი არჩევნებთან

ირანი ამ არჩევნების საგარეო თემებიდან ყველაზე პირდაპირ არის მიბმული ამერიკელი ამომრჩევლის ჯიბეზე.

აშშ-ისა და ისრაელის დარტყმებით ირანთან მიმდინარე ომი 28 თებერვალს დაიწყო და უკვე თითქმის შვიდი თვეა გრძელდება. 15 სექტემბერს წარმომადგენელთა პალატამ 220–204 ხმით მიიღო War Powers-ის რეზოლუცია პრეზიდენტის სამხედრო ოპერაციების შეზღუდვის მოთხოვნით; ყველა დემოკრატს შვიდი რესპუბლიკელიც შეუერთდა.

ეს პატარა, მაგრამ პოლიტიკურად საინტერესო ბზარია რესპუბლიკურ კოალიციაში.

ტრამპის მოძრაობის ერთ-ერთი ძველი მესიჯი იყო ხანგრძლივი უცხოური ომების შეწყვეტა. სწორედ ამიტომ ირანის ომის გაჭიანურება რესპუბლიკური პარტიის შიგნითაც წარმოშობს წინააღმდეგობას. რესპუბლიკელმა თომას მასიმ თავდაცვის მდივრ პიტ ჰეგსეთის წინააღმდეგ იმპიჩმენტის მუხლებიც კი წარადგინა, ამტკიცებს რა, რომ ირანთან სამხედრო მოქმედებები კონგრესის სათანადო სანქციის გარეშე მიმდინარეობს.

საზოგადოებრივი აზრის მონაცემებიც მნიშვნელოვანია. Reuters/Ipsos-ის 21–24 აგვისტოს კვლევაში ირანის წინააღმდეგ აშშ-ის სამხედრო მოქმედებებს 31% უჭერდა მხარს. რესპუბლიკელთა შორის მხარდაჭერა კვლავ ბევრად მაღალი იყო — 69%, მაგრამ მარტის 77%-დან შემცირებული. გამოკითხულთა 83% ელოდა, რომ ამერიკული სამხედრო ჩართულობა ხანგრძლივი იქნებოდა.

მაგრამ რეალური საარჩევნო დამაკავშირებელი რგოლი ნავთობია.

სექტემბერში Brent-ის ფასი ისევ 100 დოლარს ასცდა, ხოლო აშშ-ში დიზელის საშუალო ფასი Reuters-ის მონაცემებით პირველად გადასცდა 6 დოლარს გალონზე. აგვისტოში სამომხმარებლო ინფლაციამ წლიურ 3.4%-ს მიაღწია; ბენზინი ერთ თვეში 3.9%-ით გაძვირდა, რეალური საშუალო საათობრივი შემოსავალი კი წლიურ ჭრილში შემცირდა.

ამიტომ ირანის ომის პოლიტიკური მნიშვნელობა ასეთი ჯაჭვით იკითხება:

ომი → ნავთობის მიწოდების რისკი → საწვავის გაძვირება → ინფლაცია → საპროცენტო განაკვეთები → ოჯახების ხარჯები → არჩევნები.

სწორედ ამიტომ ირანი დღეს ტრამპისთვის გაცილებით უფრო უშუალო შიდა პოლიტიკური ფაქტორია, ვიდრე უკრაინა.


რუსეთი–უკრაინა — ტრამპის პოლიტიკა უფრო ტრანზაქციულია, ვიდრე უბრალოდ „პრორუსული“ ან „პრო-უკრაინული“

ტრამპის უკრაინასთან დამოკიდებულების აღწერა მხოლოდ სიტყვებით „უკრაინის წინააღმდეგია“ ან „რუსეთის მხარესაა“ მიმდინარე პოლიტიკას ზედმეტად ამარტივებს.

2026 წლის სურათი უფრო რთულია.

ერთი მხრივ, ტრამპი მკვეთრად ცდილობს ამერიკის ფინანსური ტვირთის შემცირებას. 3 სექტემბერს მან განაცხადა, რომ ევროპელებისგან წარსულში უკრაინისთვის მიწოდებული ამერიკული იარაღისა და დახმარების კომპენსაციის მოთხოვნას აპირებს და ხაზგასმით აღნიშნა, რომ ამერიკულ შეიარაღებას პირველ რიგში აშშ-ის მარაგებისთვის ინახავს.

მეორე მხრივ, ადმინისტრაცია სრულად არ გადასულა რუსეთის მიმართ დათმობის პოლიტიკაზე. ტრამპი მხარს უჭერს ახალ სანქციურ კანონპროექტს, რომელიც რუსეთის ენერგეტიკულ და თავდაცვის სექტორებს ეხება და შესაძლებელს ხდის დამატებითი ეკონომიკური ზეწოლის გამოყენებას იმ ქვეყნებზეც, რომლებიც რუსულ ენერგიას ყიდულობენ. კანონპროექტმა სენატი 86–11 ხმით გაიარა.

ამავე დროს ვაშინგტონი მოსკოვთან და კიევთან მოლაპარაკების არხებს ინარჩუნებს. სექტემბერში სტივ უიტკოფმა და ჯარედ კუშნერმა პუტინთან შეხვედრის შემდეგ კიევშიც გამართეს მოლაპარაკებები; მნიშვნელოვანი გარღვევა არ დაფიქსირებულა.

ამ ყველაფრიდან ტრამპის მოდელი დაახლოებით ასე გამოიყურება:

ომის სწრაფი სამხედრო მოგება აშშ-ის რესურსებით — არა; უკრაინის მთლიანად მიტოვება — ასევე არა; მთავარი მიზანი არის ამერიკული პირდაპირი ფინანსური ტვირთის ევროპაზე გადატანა, რუსეთზე ეკონომიკური ბერკეტის დატოვება და შეთანხმების მოძებნა.

ეს არის უფრო ტრანზაქციული ძალთა პოლიტიკა, ვიდრე ბაიდენის პერიოდის ფორმულა — „უკრაინას იმდენ ხანს დავეხმარებით, რამდენიც დასჭირდება“.

არჩევნების თვალსაზრისით ამას რესპუბლიკელებისთვის საინტერესო თვისება აქვს: უკრაინა დღეს ნაკლებად აჩენს ისეთ უშუალო სამომხმარებლო ეფექტს, როგორიც ირანი. ამიტომ ტრამპისთვის შესაძლებელია ერთდროულად თქვას: „ევროპამ მეტი უნდა გადაიხადოს“ და მაინც დაუჭიროს მხარი რუსეთის წინააღმდეგ სანქციებს.


ევროპა — პარტნიორიდან თანამგზავრამდე კი არა, პარტნიორიდან „გადამხდელ პარტნიორამდე“

ტრამპის ევროპისადმი პოლიტიკის ცენტრალური სიტყვა ჩემთვის ამ კონტექსტში არა „ანტიევროპიზმი“, არამედ ბერკეტია.

აშშ-ის წინა ადმინისტრაციები NATO-ს ხშირად განიხილავდნენ როგორც ამერიკული გლობალური გავლენის ინსტრუმენტს, რომლის შესანარჩუნებლად თავად ამერიკაც დიდ ხარჯს იღებდა.

ტრამპის მოდელი სხვაგვარ კითხვას სვამს:

თუ ევროპის უსაფრთხოება პირველ რიგში ევროპის ინტერესია, რატომ უნდა გადაიხადოს მისი მთავარი ნაწილი ამერიკელმა გადასახადის გადამხდელმა?

ეს რიტორიკა უკვე კონკრეტულ შედეგში გადაიზარდა. NATO-ს წევრები აშშ-ის ძლიერი ზეწოლის ფონზე შეთანხმდნენ, რომ 2035 წლისთვის თავდაცვასთან დაკავშირებული ხარჯები მშპ-ის 5%-მდე გაზარდონ — 3.5% უშუალოდ სამხედრო საჭიროებებზე და კიდევ 1.5% უსაფრთხოებასთან დაკავშირებულ სფეროებზე. ევროპელმა წევრებმა და კანადამ მხოლოდ 2025 წელს რეალური თავდაცვის ხარჯები დაახლოებით 90 მილიარდი დოლარით გაზარდეს.

აქ მნიშვნელოვანი პარადოქსია.

ტრამპმა ევროპასთან ურთიერთობა უფრო კონფლიქტური გახადა, მაგრამ ამავე დროს ევროპული სამხედრო ხარჯების ზრდასაც შეუწყო ხელი.

ეს ორი რამ ერთდროულად შეიძლება იყოს ჭეშმარიტი.

ურთიერთობა განსაკუთრებით დაიძაბა ესპანეთთან, რომელმაც NATO-ს ახალი ხარჯვითი მიზანი არ მიიღო. ივლისში ტრამპმა ესპანეთთან ვაჭრობის შეწყვეტის ბრძანებაც კი გამოაცხადა — ნაბიჯი, რომლის განხორციელების იურიდიული და ევროკავშირის საერთო სავაჭრო პოლიტიკასთან თავსებადობის საკითხები დაუყოვნებლივ გაჩნდა.

ასე რომ, ტრამპის ევროპული პოლიტიკის არსი შეიძლება ასე ჩამოვაყალიბოთ:

ამერიკა NATO-დან არ გადის, მაგრამ ალიანსს უფასო ან შეღავათიან უსაფრთხოების სისტემად აღარ აღიქვამს.

ევროპისთვის ეს სტრატეგიულად ძალიან მნიშვნელოვანი ცვლილებაა. ტრამპის შემდეგაც კი ძნელად წარმოსადგენია ევროპა ისევ იმავე დონით დაეყრდნოს ამერიკას, როგორც 2014 წლამდე.

უკრაინის ომმა ეს პროცესი დაიწყო; ტრამპმა კი დააჩქარა.


ჩინეთი — აქ ტრამპის სტრატეგია გაცილებით უფრო გრძელვადიანია

თუ ირანი დღეს საარჩევნო პრობლემა უფროა, ჩინეთი ამერიკის გრძელვადიანი ძალაუფლების საკითხია.

აქ ტრამპის ადმინისტრაციის პოლიტიკაში ოთხი მიმართულება იკვეთება:

ვაჭრობა და ინდუსტრია; ტექნოლოგია და AI; ენერგეტიკა და კრიტიკული ნედლეული; ტაივანი და სამხედრო ბალანსი.

აშშ ცდილობს ჩინეთის სახელმწიფო სუბსიდიებით გაძლიერებულ ექსპორტზე საერთაშორისო ზეწოლა გაზარდოს. სექტემბრის G20-ის შეხვედრაზე ამ პოზიციას ჩინეთის გარდა ყველა მონაწილე ქვეყანა დაეთანხმა — მათ მხარი დაუჭირეს „არასაბაზრო პოლიტიკისა და დისბალანსების“ წინააღმდეგ ზომების აუცილებლობას.

მაგრამ ტრამპის მიდგომა აქაც არა უბრალოდ მუდმივი ესკალაცია, არამედ ზეწოლა + გარიგებაა.

24 სექტემბერს ვაშინგტონში ტრამპისა და სი ძინპინის ახალი შეხვედრა იგეგმება. პარალელურად მხარეები დაახლოებით 30 მილიარდი დოლარის საქონელზე ტარიფების შემცირებას განიხილავენ, მაშინ როცა AI, ნახევარგამტარები, ირანთან ჩინეთის ფინანსური კავშირები და ტაივანი რჩება დაპირისპირების საგნებად.

ტაივანთან დაკავშირებით ადმინისტრაციის საჯარო პოზიცია ისევ შეკავებაზეა აგებული. აშშ-ის უმაღლესი წარმომადგენელი ტაივანში სექტემბერში აცხადებდა, რომ ვაშინგტონი რეგიონში „ხელსაყრელი ძალთა ბალანსის“ შენარჩუნებასა და ტაივანის თავდაცვისუნარიანობის გაძლიერებას აპირებს.

ამიტომ ჩინეთთან მიმართებით ტრამპის პოლიტიკა რუსეთისგან მნიშვნელოვნად განსხვავდება.

რუსეთთან მას სურს ომის ღირებულების შემცირება და გარიგების მოძებნა.

ჩინეთთან კი საკითხი გაცილებით უფრო სტრუქტურულია: ვინ იქნება მომდევნო ათწლეულების წამყვანი ეკონომიკური, ტექნოლოგიური და სამხედრო ძალა.

აქ დემოკრატებსა და რესპუბლიკელებს შორისაც გაცილებით მეტი სტრატეგიული თანხვედრა არსებობს, ვიდრე ირანის ან უკრაინის საკითხებზე.


ოთხი ფრონტი და მათი საარჩევნო ეფექტი

საკითხი ტრამპის ძირითადი მიდგომა არჩევნებთან მთავარი კავშირი
ირანი პირდაპირი სამხედრო ძალა და ზეწოლა ნავთობი, ბენზინი, ინფლაცია, ომის დაღლილობა
უკრაინა/რუსეთი მოლაპარაკება + სანქციები + ხარჯის ევროპაზე გადატანა „რატომ ვიხდით ჩვენ?“
ევროპა/NATO ალიანსის შენარჩუნება, მაგრამ მნიშვნელოვნად მეტი ევროპული დაფინანსება America First-ის ეკონომიკური არგუმენტი
ჩინეთი ტექნოლოგიური, სავაჭრო და სამხედრო შეკავება + პერიოდული გარიგებები სამუშაო ადგილები, წარმოება, AI, გრძელვადიანი ეროვნული უსაფრთხოება

ამ ოთხიდან ირანი ყველაზე უშუალოდ უკავშირდება 2026 წლის არჩევნების ეკონომიკურ გარემოს, ხოლო ჩინეთი — ყველაზე მეტად ამერიკის მომავალი ძალაუფლების სტრუქტურას.
более
голосование
თქვენი აზრით, არის თუ არა დღეს ქვეყანაში პოლიტიკური კრიზისი?
голосование
Кстати